40代に個人年金保険はおすすめ?今からはじめる理由を解説
個人年金保険は、将来のための資金を計画的に準備できる保険です。商品の性質上、長期間保険料を払い込むほうがよいといわれるケースもありますが、40代からスタートしても遅くはありません。
年金を受給する年齢を65歳とした場合、20代、30代から保険料の払込みをスタートした方と比較すると、どうしても期間は短くなってしまいます。しかし、個人年金保険料控除などのメリットは年代を問わず享受できます。
40代の今の自分にとって、個人年金保険はどのようなメリットがあるのか、何に注意をすればよいのかを把握しておきましょう。
※記事中で言及している保険に関して、当社では取り扱いのない商品もあります。※文章表現の都合上、生命保険を「保険」と記載している部分があります。
この記事でわかること
- 40代から個人年金保険に加入しても遅いということはない
- ほかの資産形成の方法とは異なるメリットもある
- 保険料を見直せる商品の場合は、収入やライフスタイルにあわせた変更を検討するのもよい
監修者:高柳 政道
資格:一級ファイナンシャル・プランニング技能士、CFP、DCプランナー2級
40代は教育費や住宅ローンなどで支出が重なる時期ですが、老後に向けた資産形成を本格化させる重要なタイミングでもあります。「今からでは遅いのでは」と躊躇する必要はありません。個人年金保険は、毎月コツコツと資金を積み上げられるうえ、所得控除により現在の税負担を軽減できるメリットがあります。まずはご自身の公的年金見込額を確認し、将来の堅実な土台作りとして、無理のない金額から第一歩を踏み出してみましょう。
個人年金保険とは
個人年金保険とは、将来のための資金を計画的に準備できる保険で、生命保険を提供する保険会社や、銀行の窓口などで契約することができます。
公的年金や企業年金だけでは老後生活資金が不足しそうなときの補完として、個人年金保険という選択肢があります。個人年金保険は保険料を払い込んで、契約時に決めた年齢に達したら、契約内容に応じた年金が受け取れる仕組みです。
個人年金保険の種類
個人年金保険にはさまざまな種類があり、保険料の運用方法や受取期間によって分類することができます。
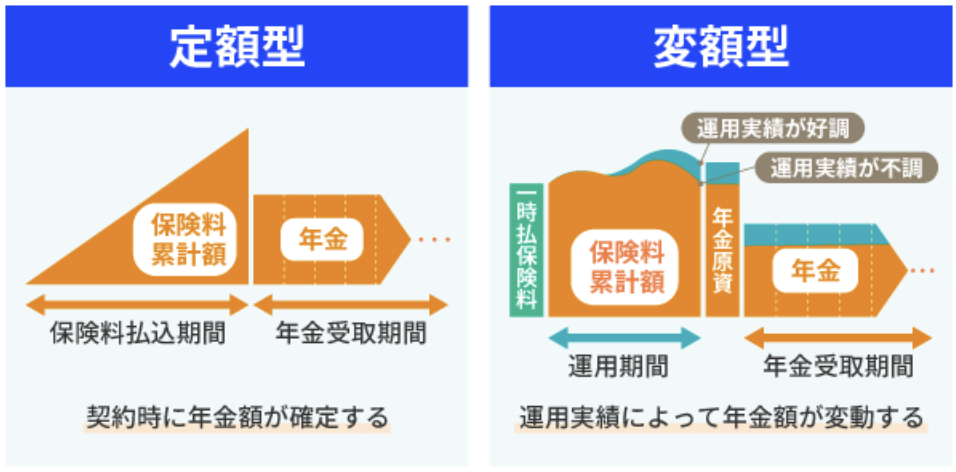
個人年金保険の運用方法は2種類あります。
- 定額型:将来受け取る年金額が運用実績によって変動しない。加入時点で受取額の目安が把握しやすい。
- 変額型:将来受け取る年金額が運用実績によって変動する。運用実績が好調な場合、年金額の増額を期待できるが、不調な場合、年金受取総額が払込保険料の総額を下回るリスクがある。
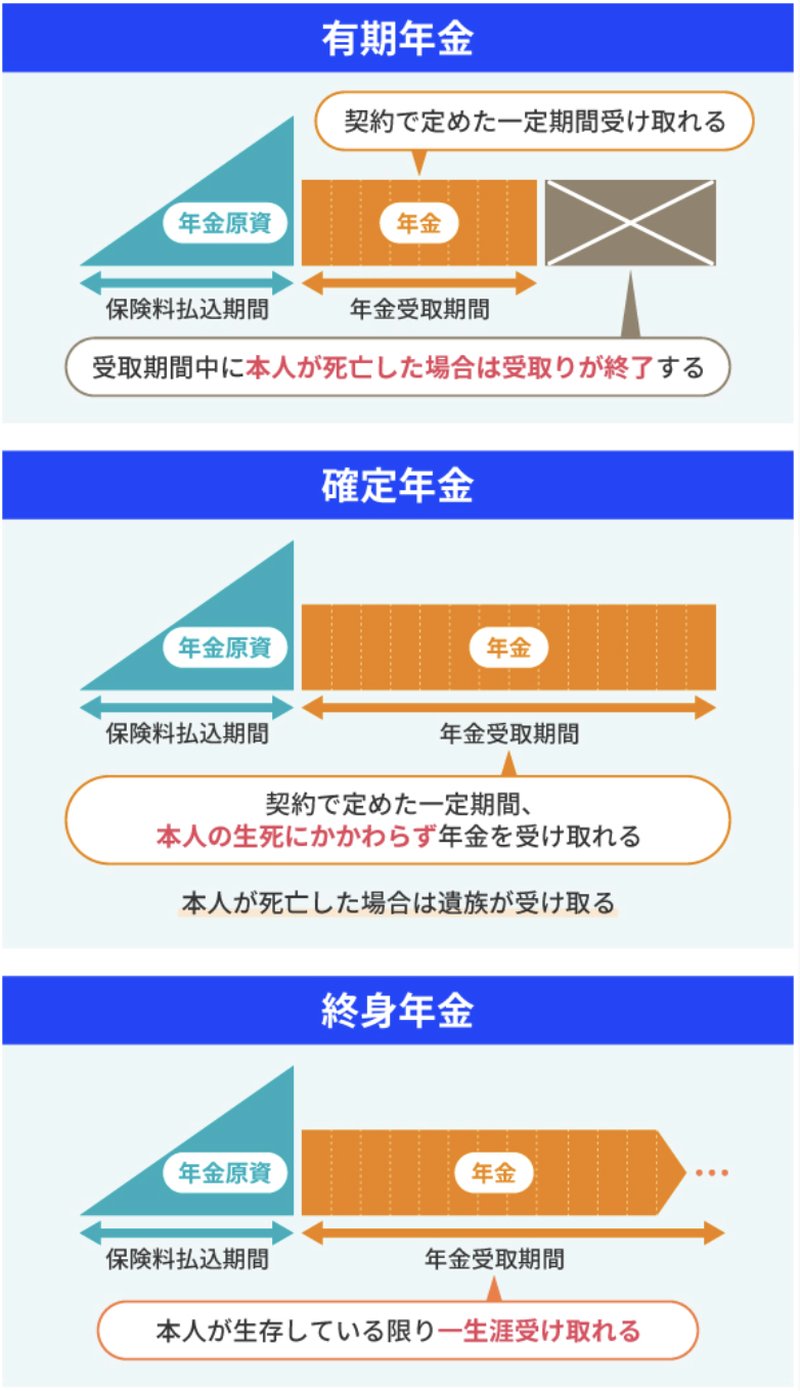
個人年金保険は、年金の受取期間によって分類することができます。この場合の個人年金保険の種類は、主に「有期年金」、「確定年金」、「終身年金」の3種類です。
「有期年金」は、契約で定めた一定期間にわたり年金を受け取れます。期間は10年や15年などから設定できます。受取期間中に被保険者が死亡した場合、その後の年金は受け取れません。※商品による
「確定年金」は、契約で定めた一定期間にわたり年金を受け取れます。「有期年金」と異なる点は、受取期間中に被保険者が死亡した場合も、あらかじめ指定した受取人が、その後の年金相当額を受け取れます。
終身年金とは、被保険者が生存している限り年金を受け取ることができ、受取期間が定められていない点が「確定年金」「有期年金」との違いです。
個人年金保険と他の資産形成手段との違い
老後のための資産形成は、個人年金保険以外にもいくつかの方法があります。
- iDeCo(個人型確定拠出年金)
- NISA(少額投資非課税制度)
- 定期預金
それぞれの資産形成方法には、次のような特徴があります。
| 所得控除 | 資産の引き出し | 受け取れる年齢 | |
|---|---|---|---|
| 個人年金保険 | あり (個人年金保険料控除)※ | 解約などによりいつでも可能 | 契約時に設定 (55歳・60歳・65歳・70歳・75歳などから選択可能) |
| iDeCo | あり (小規模企業共済等掛金控除) | 原則60歳まで不可 | 原則60歳〜75歳の間で受給開始 |
| NISA | なし | 売却などによりいつでも可能 | 年齢制限なし (口座開設は18歳以上) |
| 定期預金 | なし | 解約などによりいつでも可能 | 年齢制限なし (満期時に受取り) |
※個人年金保険料税制適格特約を付加することにより、所得税・住民税の「個人年金保険料控除」が受けられます。付加するには、年金受取開始日の被保険者の年齢が60歳以上かつ年金受取期間が10年以上など、所定の要件を満たす必要があります。
資産形成の手段としてどれが適切かという点においては、運用の方針や目的、運用期間などによって異なります。
なお、個人年金保険とiDeCoやNISAなどの方法は併用が可能です。例えば、iDeCoで毎月の掛金を満額にしたあと、個人年金保険に加入するといった方法もあるでしょう。iDeCoの掛金の上限金額は、加入資格などによって異なります。
個人年金保険とは?公的年金との違いやメリット・デメリットを解説
40代から個人年金保険に加入するのは遅い?
個人年金保険の年金を65歳から受取開始と想定した場合、現在40代前半であれば、20年以上の払込期間を確保することができます。20代、30代と比較すると払込期間が短くなりますが、40代は収入が安定・上昇しやすい時期であるため、計画的に保険料を設定しやすいというメリットがあります。
運用期間の長さから見ると、若いほど有利という考え方もできますが、40代からでも十分な運用効果が得られる可能性があります。資産形成を行わずに50代・60代を迎えるほうが、将来の不安は大きくなります。
個人年金保険に加入するメリット
ここでは個人年金保険に加入するメリットを紹介します。さまざまな資産形成の手段がありますが、個人年金保険ならではの特徴やメリットを把握しておくことで、自分に合った方法を見つけやすくなるでしょう。
投資に詳しくなくても資産形成できる
個人年金保険では、保険会社が運用を行います。自分で投資商品を選んで購入し、必要に応じて売買するといった必要がありません。契約者は毎月一定額を払い込むことで、計画的に老後資金を準備できます。
資産が減るリスクが抑えられる
個人年金保険のなかでも「定額型」の商品は、将来受け取る年金額が運用実績によって変動しないため、元本割れリスクが抑えられる点が特徴です。株式市場の値動きに左右されないため、変額型と比べて日々の値動きを追う負担が少なくなるでしょう。
個人年金保険料控除が受けられる
個人年金保険の保険料を支払い、一定の条件を満たすことで、所得税は最大4万円、住民税は最大28,000円の控除が受けられます。所得が高い方ほど、所得控除による税負担の軽減効果が大きくなることが特徴です。
iDeCoの掛金控除とは別枠の所得控除になるため、iDeCoをすでに活用している方でも、さらなる税負担の軽減が期待できます。
個人年金保険料控除とは?適用条件、上限額と計算方法を例をあげて解説
40代が個人年金保険に加入するときに知っておきたい注意点
老後のためだけではなく、「個人年金保険料控除」といった現時点で受けられるメリットもある個人年金保険ですが、知っておきたい注意点もあります。
早期の途中解約を避ける
個人年金保険の加入から短期間で解約すると、払込保険料の総額を下回る解約返戻金しか受け取れず、結果的に損をしてしまう可能性があります。
途中で保険料を払えなくなると減額・解約リスクが高まるため、長期間続けられる金額を考えてみましょう。
解約返戻金にかかる税金を把握する
解約返戻金の金額によっては、「一時所得」として課税対象になる場合があります。税金の負担があることを把握したうえで、受取方法や時期を検討することが重要です。
なお、満期を迎えて年金を受け取る際も、「雑所得」として課税対象になる場合があります。
インフレリスクを考慮する
個人年金保険のなかでも、定額型の円建て商品は、契約時に年金の受取金額が確定します。円建ての商品は、為替変動の影響を受けない特徴があります。
昨今の物価上昇の状況次第では、円の実質的な価値の目減りが起こりうる点に注意が必要です。
インフレへの対応を重視する場合は、外貨建てや指数連動型などの商品も選択肢となるでしょう。ただし、外貨建て商品は為替変動リスクをともない、円換算した受取額が、払い込んだ保険料を下回る可能性がある点には注意が必要です。
家計を圧迫しすぎない保険料にする
40代は、人によっては教育費や住宅ローンなど支出が多い時期でもあるため、無理のない金額設定が重要です。月5,000円など少額からはじめられる商品も多く、家計の余裕に応じて設定できます。
個人年金保険は長期間継続することを前提とした商品です。保険料の負担が大きくなって解約せざるを得ない状況に陥らないよう、無理のない保険料を設定することが大切です。
【ライフスタイル別】40代の個人年金保険の保険料目安
ここでは、40代の方向けにライフスタイル別で、個人年金保険の保険料の目安を紹介します。実際には収入やお子さまの人数、年齢など要素は異なるため、自分や家庭の状況に合った保険料を設定してみてください。
独身・収入が安定している方の保険料例
独身で収入が安定している方の場合、手取り月収の3%〜5%程度の金額に設定することで、生活を圧迫せず継続しやすいでしょう。例えば、手取り月収が30万円で5%に設定する場合は、15,000円になります。転職や収入変動のリスクも考慮し、無理のない金額からはじめることが重要です。
受取開始年齢は65歳または70歳に設定し、公的年金との接続を意識してみてください。
将来的に新たなライフイベントが発生する可能性があることを考慮し、保険料は柔軟に調整できる範囲にしておくのがおすすめです。
共働き世帯でお子さまがいる方の保険料例
お子さまがいる方の場合は、教育資金を考慮して保険料を設定することがポイントです。
保険料は、世帯手取り月収の1%〜2%程度の金額に設定することで、教育費など家族に関する出費と両立しやすくなるでしょう。例えば、世帯手取り月収が50万円で2%に設定する場合は、1万円になります。お子さまの年齢が低い場合は、教育資金のピークを過ぎたあとに追加加入をするといった設計も有効です。
また、夫婦それぞれが個人年金保険に加入することで、リスク分散と受取時期の柔軟性を確保しやすくなります。
お子さまの教育方針(私立・公立、大学進学の有無など)によって、保険料の優先順位は変動することが特徴です。住宅ローンの有無や残債状況も加味し、固定費全体のバランスを見ながら保険料を決定してみてください。
片働き世帯かつ住宅ローン返済中の方の保険料例
片働き世帯は収入源が1つに集中するため、無理のない保険料設定を重視してみましょう。
保険料は、手取り月収の1%〜2%程度の少額からはじめ、家計の状況を見ながら追加加入を検討してみてください。例えば、手取り月収が25万円で2%に設定する場合は、5,000円になります。
お子さまの年齢が低い場合、教育資金のピークを過ぎて追加加入をする方法もあります。住宅ローンがある場合、住宅ローンの残債状況も加味しながら、固定費全体のバランスを見て保険料を決めてみてください。
また、払込期間を住宅ローン完済後まで延ばし、毎月の負担を軽減することも可能です。
ひとり親世帯の保険料例
ひとり親世帯の場合、手取り月収の1%〜2%程度の少額からはじめ、お子さまの独立後に増額する段階的な設計がおすすめです。例えば、手取り月収が25万円で2%に設定する場合は、5,000円になります。お子さまが成人するまでは教育費を優先し、個人年金保険は無理のない範囲で加入を検討してみてください。
児童扶養手当や養育費などの受給状況によって、保険料として充てられる金額は変動するはずです。お子さまが独立するまでは払込額を控えめに設定し、毎月の負担を抑える方法もあります。収入が不安定な場合は解約リスクも念頭に置き、柔軟に見直せる商品を選ぶことをおすすめします。
なお、預貯金に余裕がない場合は、個人年金保険よりも医療保険や就業不能保険を優先する選択肢も検討してみてください。
独身の場合の死亡給付金受取人はどうする?
個人年金保険における「死亡給付金」とは、年金の受取りより前に契約者が亡くなったとき、遺族に支払われるお金です。契約時、死亡給付金の受取人を決めておく必要があります。
独身の場合、親や兄弟姉妹などの親族を選択することが一般的ですが、事実婚や内縁といった婚姻関係がないパートナーを設定することも可能です。なお、婚姻関係がないパートナーを受取人に設定できるかどうかは、保険会社や条件によって異なります。
注意点としては、受取人が相続人(例:親、兄弟姉妹等)である場合には、相続税の生命保険金等の非課税規定の適用を受けることができます。一方、婚姻関係がないパートナー等の民法上の相続人に該当しない方が受け取る場合には、この非課税規定の適用を受けることができません。
40代が個人年金保険を選ぶときのポイント
これから個人年金保険に加入する際は、次の2つのポイントに注目して選択してみましょう。
運用方法や年金の種類で選ぶ
個人年金保険を選ぶ際は、「どう運用するか(運用方法)」と「どう受け取るか(年金の種類)」の2つの軸から、自分に合ったタイプを選んでみましょう。
運用方法から考えるときは、次の考え方を参考にしてみてください。
| 定額型 | 受取金額をあらかじめ決めておきたい方 リスクをできるだけ抑えたい方 元本割れの可能性をできるだけ避けたい方 |
|---|---|
| 変額型 | ある程度のリスクを取って受取額を増やしたい方 インフレに備えたい方 |
次に、年金の種類から考える場合は、次の考え方を参考にしてみましょう。
| 確定年金 | あらかじめ決めた期間は、生死にかかわらず年金を受け取りたい方 万が一の際に、ご家族に資産を残したい方 |
|---|---|
| 有期年金 | 一定期間、生存している場合に年金を受け取りたい方 (比較的、保険料を抑えやすい傾向があります) |
| 終身年金 | 生存している限り、年金を受け取りたい方 |
どちらの軸も「正解」はなく、老後の収入設計やリスクに対する考え方によって最適解が変わります。
返戻率の高さで選ぶ
返戻率とは、払込保険料の総額に対する受取総額の割合で、高いほど効率よく資産をふやせます。
個人年金保険を選ぶ際は、同じ条件(運用方法・年金の種類)で複数の商品の返戻率を比較してみましょう。
保険会社のサービスページには返戻率のシミュレーション例が掲載されていることが多いため、複数社を比較する際の参考にしてみてください。
40代の自分の状況に応じた資産形成をスタートしよう
年金を受給する年齢を65歳とした場合、40代の方は16年〜25年と、資産形成をはじめるのに十分な時間があります。個人年金保険はリスクを抑えながら計画的に老後資金を準備できる手段のひとつです。
まずは自分の公的年金の受取見込額を確認し、不足分を個人年金保険で補う計画を立てることを検討してみましょう。家計状況やリスク許容度に応じて、適切な商品・掛金を選ぶことが長期的な資産形成の成功につながります。
個人年金保険での資産形成を検討している方は、ファイナンシャルプランナーや保険会社などに相談することがおすすめです。
よくある質問
Q. 40代で個人年金保険に加入するのは遅いですか?
40代から個人年金保険をスタートしても、遅くはないでしょう。
60歳から年金を受け取る場合、40歳からであれば20年、49歳でも11年の運用が可能です。65歳まで加入すると仮定した場合、現在40歳の場合は25年、49歳の場合でも16年と、長期の運用ができます。
Q. 40代で個人年金保険に加入するメリットを教えてください。
40代で個人年金保険に加入するメリットには、次のようなものがあります。
- 公的年金だけでは不足する分を補える
- まだ比較的長い準備期間を確保できる
- 収入が安定しており、計画的に続けやすい
- 税制優遇(保険料控除)が受けられる
選び方の詳細は、以下の項目をご参照ください。
同じ40代であっても、家族の人数や年収、資産状況などが異なります。個人年金保険を利用する目的や、現在の状況に合ったものを選ぶことが大切です。
高柳 政道(たかやなぎ まさみち)
一級ファイナンシャル・プランニング技能士、CFP、DCプランナー2級
一級ファイナンシャル・プランニング技能士を取得後、2020年5月に金融コラムニストとして独立。企業に属さないFPとして投資商品の選び方を中心に情報を発信。
資産運用・生命保険・相続・ローンなど、多岐に渡るジャンルの執筆及び監修業務を手掛け、関わった記事数は500を超える。
※この記事はほけんの第一歩編集部が上記監修者のもと、制作したものです。※記事中で言及している保険に関して、当社では取り扱いのない商品もあります。※文章表現の都合上、生命保険を「保険」と記載している部分があります。※税務の取り扱いについては、2026年6月時点の法令等にもとづいたものであり、将来的に変更されることもあります。変更された場合には、変更後の取り扱いが適用されますのでご注意ください。詳細については、税理士や所轄の税務署等にご確認ください。※当資料に記載の年金制度等の情報については、特に断りのない限り、2026年4月時点の法令等にもとづいたものであり、将来的に変更されることがあります。変更された場合には、変更後のお取り扱い内容が適用されますのでご注意ください。※当資料は、投資信託(NISA)・iDeCo について説明をしておりますが、すべての事項を記載したものではありません。詳細については、金融庁ホームページのNISA 特設サイト、国民年金基金連合会のiDeCo 公式サイト等をご確認ください。※投資信託およびiDeCo はクーリングオフの対象ではありません。
(登)C26N0042(2026.7.28)
保険のご相談・お問い合わせ、
資料請求はこちら
お客さまの「一生涯のパートナー」として第一生命が選ばれています。
皆さまの人生に寄り添い、「確かな安心」をお届けいたします。
第一生命では、お客さまのニーズに応じて様々なプランをご用意しております。
月~金 10:00~18:00
(祝日・年末年始を除く)