個人年金は入らないほうがいい?インフレリスクへの対策と税負担の軽減効果
老後資金の準備として個人年金保険を検討する際、「入らないほうがいい」という声を聞いて迷うこともあるのではないでしょうか。早期解約時の元本割れリスクや長期間資金が固定される点に不安を感じる方もいるかもしれません。
しかし、すべての個人年金保険にこうしたデメリットがあるわけではなく、選び方次第で着実な資産形成が可能です。
本記事では、個人年金保険の注意点をはじめ、インフレへの備えや税負担の軽減効果、iDeCoなどほかの制度との違いを詳しく解説します。将来に向けた備えを自分に最適な方法で進められるよう、ぜひ参考にしてください。
※記事中で言及している保険に関して、当社では取り扱いのない商品もあります。※文章表現の都合上、生命保険を「保険」と記載している部分があります。
この記事でわかること
- 個人年金保険は元本割れやインフレのリスクがある一方で、要件を満たせば個人年金保険料控除によって所得税などの負担が軽減される
- 老後、夫婦二人のゆとりある生活にかかる費用は月額平均39.1万円(※1)であり、標準的な厚生年金の受取額23万7,279円(※2)のみでは毎月約15.4万円が不足する場合があるため、計画的に備えることが重要
- 個人年金保険に対し、早期解約時の元本割れリスクを懸念している人には、払い込んだ保険料が一定の条件で保証される保険商品も選択肢となる
※1 出典 :(公財)生命保険文化センター「老後の生活費はいくらくらい必要と考える?」※2 出典 :厚生労働省「年金制度のポイント」
監修者:高柳 政道
資格:一級ファイナンシャル・プランニング技能士、CFP、DCプランナー2級
「個人年金保険はおすすめしない」という意見を耳にして不安になる方もいるでしょう。しかし、資産形成においてすべての人に共通する正解はありません。いつでも引き出しやすい預貯金やNISAに対し、個人年金保険には「簡単には引き出せないからこそ、確実に老後資金を守れる」という強制力や税負担軽減の強みがあります。まずは、ねんきん定期便などで公的年金の見込額を確認し、ご自身の性格や目的に合った備え方を見つけることから始めてみましょう。
個人年金保険とは?基本的な仕組みや種類
個人年金保険は、保険料を払い込み、契約時に定めた年齢から年金として受け取る私的年金保険です。公的年金のほかに老後資金を準備する方法のひとつであり、将来の生活資金を計画的に確保したい人に向いています。
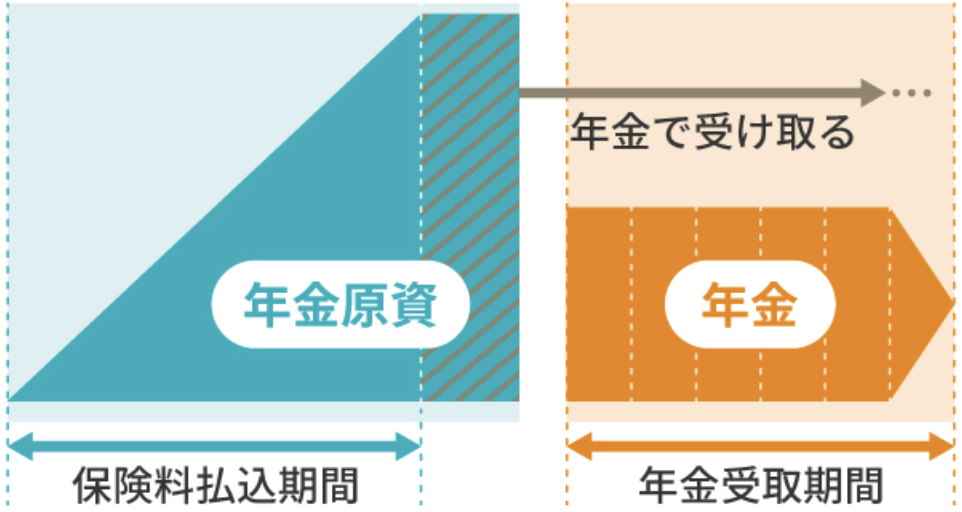
年金受取開始年齢は商品や契約内容によって異なります。老後資金向けの商品では60歳・65歳・70歳などから選ぶタイプが見られます。なかには年金受取開始前の死亡時に死亡給付金が支払われる個人年金保険もあります。
また、商品によって「何年受け取るか」や「どのように運用するか」が異なります。詳しく見ていきましょう。
年金の受取期間による分類(有期・確定・終身)
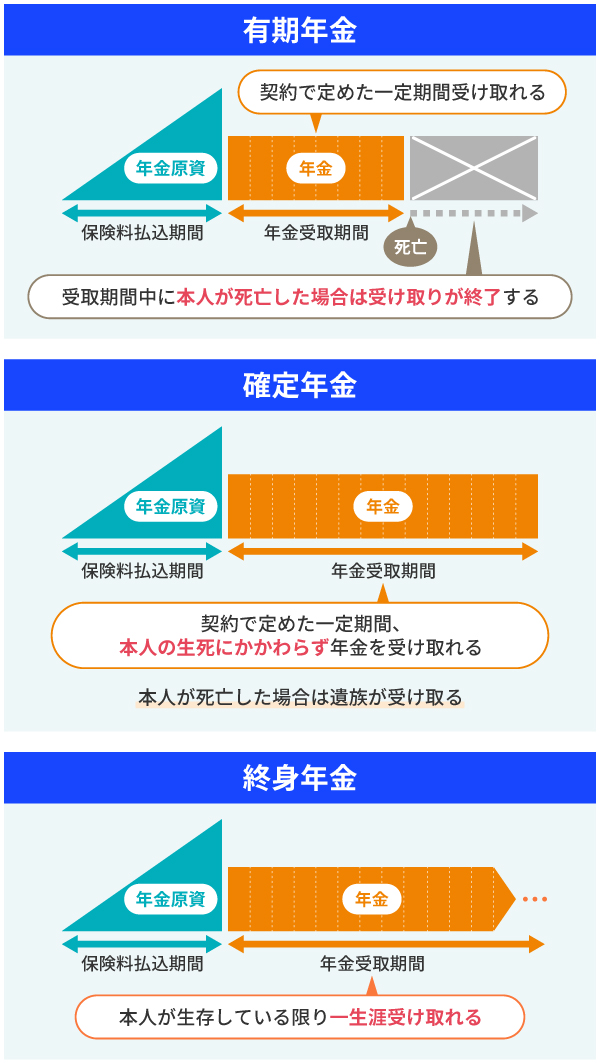
個人年金保険には受取期間の異なる3つのタイプがあり、有期年金、確定年金、終身年金と呼びます。年金受取期間の違いは、長生きした場合への備え、本人死亡時の扱い、受取総額に影響します。
有期年金と確定年金は、契約で定めた一定期間、年金を受け取れるタイプです。ただし、有期年金は年金受取期間中に本人が死亡した場合は受け取りが終了します。これに対し、確定年金は本人の生死にかかわらず一定期間受け取れる仕組みであり、受取総額の見通しを立てやすいのが特徴です。
また、終身年金は受取期間が定められておらず、生存している限り一生涯受け取れるため、長く生きた場合の備えに適しています。
どのタイプが合うかは、老後資金の備え方や使い方、家族への残し方をどのように考えるかで変わります。
運用方法による分類(定額・変額・外貨建て)
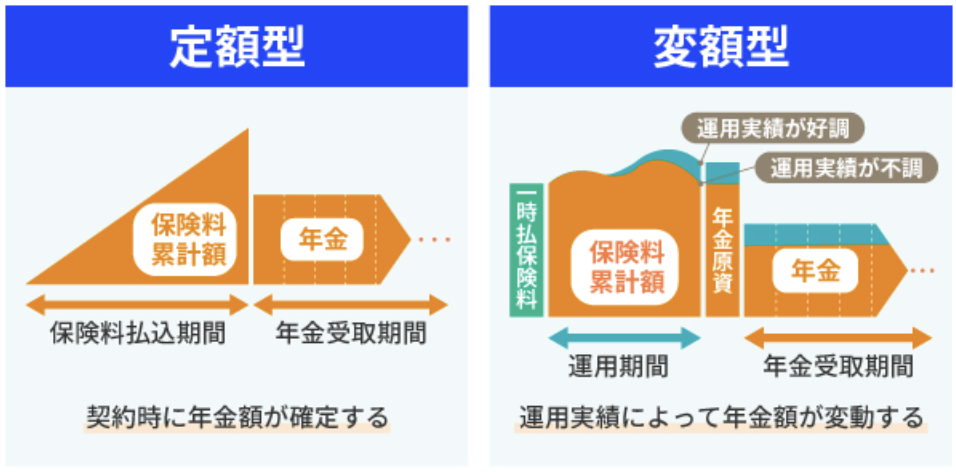
個人年金保険には運用方法による違いもあり、定額型や変額型のほか、外貨建て型などもあります。運用の仕組みによって、受取額の安定性や元本割れの可能性、為替の影響、インフレへの強さが変わります。
定額型は、契約時点で将来の受取イメージを把握しやすい安定重視型であり、老後資金の基礎づくりに向いています。変額型は、運用実績によって受取額が変わるため、資産がふえる可能性がある一方で、想定より少なくなる可能性も否定できません。
また、外貨建て型は、円建てより高い利率が期待できる場合があるものの、為替変動や市場価格の影響を受けます。個人年金保険という同じ名称でも、商品タイプごとにリスクの中身が異なる点を押さえておきましょう。
個人年金保険の種類や仕組みについて、詳しくはこちらの記事をご参照ください。
個人年金保険とは?公的年金との違いやメリット・デメリットを解説
個人年金保険に「入らないほうがいい」といわれる理由やデメリット
個人年金保険が「入らないほうがいい」といわれる背景には、資産形成の効率や流動性に関する懸念があります。将来のために、次の4つのポイントを把握しておきましょう。
- 早期解約すると元本割れする可能性がある
- インフレで資産価値が目減りするリスクがある
- 受け取る年金は所得税・住民税の課税対象になる
- 資金が長期間固定され、自由な出し入れができない
早期解約すると元本割れする可能性がある
個人年金保険は長期継続を前提に設計されているため、保険料払込期間の途中で解約すると、解約返還金(解約返戻金)が払込保険料総額を下回ることがあります。特に契約直後は返還率が低くなりやすく、解約により払い込んだ保険料を下回る場合もあるでしょう。
急な出費が必要になった際に安易に解約してしまうと、将来のための資産を減らすことになりかねません。加入前には、何年継続すれば保険料払込総額を上回るかを確認しておくとよいでしょう。
解約返還金が変更になる主な要因
外貨建て型や市場価格調整型などのタイプでは、市場金利や為替の影響によって返還金が変更になることがあります。また、商品によっては解約控除や為替手数料などが差し引かれることで、受取時の金額が変わる場合もあります。
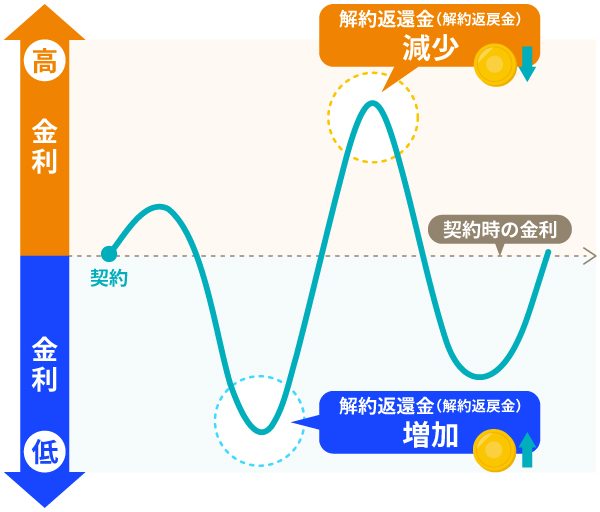
同じ個人年金保険であっても、返還金の推移や損益分岐の時期は商品ごとに差があります。契約内容を確認し、仕組みを理解したうえで検討しましょう。
インフレで資産価値が目減りするリスクがある
定額型では将来受け取る金額が固定されるため、物価上昇の局面では実質的な価値が下がりやすい面があります。額面上は同じ金額でも、将来そのお金で買えるものは現在より少ない可能性がある点を認識しておかなければなりません。
安全性重視の資金と、物価上昇に対応しやすい資産形成の方法を分けて備えておくのが現実的といえます。
個人年金保険の受取時にかかる税金の違い
契約者と年金受取人が同一の場合は、受け取った年金は収入とみなされるため、所得税や住民税の課税対象となり、所得の分類によって税金の計算方法が異なります。
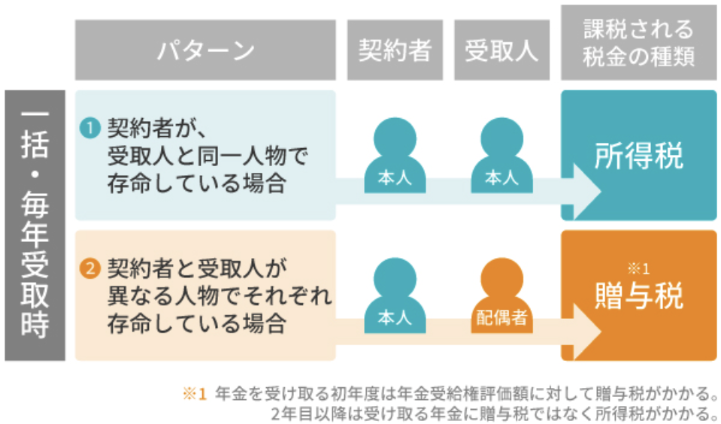
契約者と年金受取人が同一で、年金形式で受け取る場合は、所得の分類上、公的年金等以外の雑所得として課税対象になるのが基本です。ただし、課税対象は受取額の全額ではなく、その年に受け取った年金額から必要経費を差し引いた部分となります。
一括受取を選択した場合には、一時所得として扱われるケースがあり、税負担の計算方法が異なります。
受取方法によって税務上の取扱いが変わるため、実際に受け取る前に詳細を確認しておくことが重要です。なお、契約者・被保険者・年金受取人の関係によって、贈与税・相続税が生じる場合があります。
資金が長期間固定され、自由な出し入れができない
個人年金保険は、長期間運用することを前提とした商品であり、必要時に自由に取り崩せない傾向があります。預貯金やNISAと比べて現金化しにくく、資金が必要になった場合は解約という形になる場合もあるでしょう。
個人年金保険に「入っていてよかった」と感じるメリット
個人年金保険への加入を検討する際は、デメリットだけでなくメリットも把握し、自身のライフプランに向いているかを判断することが重要です。特徴を踏まえたうえで活用し、個人年金保険に入っていてよかったと感じていただきたいです。主な5つのメリットを見ていきましょう。
- 老後資金を計画的に準備できる
- 銀行預金や定期預金よりもお金がふえる可能性がある
- 投資に詳しくなくても安定した運用が期待できる
- 生命保険としての役割もあり、家族の安心につながる
- 健康状態を問わず加入しやすい
老後資金を計画的に準備できる
個人年金保険は口座振替などで自動的に引き落とされるため、貯蓄が苦手な人でも、老後資金を着実に準備しやすいのがメリットです。生活費と同じ口座で管理していると、つい使ってしまう人にとって、将来の資金を物理的に分けられる仕組みは有効といえます。
自由に使えないことは不便に感じますが、老後資金を守るための壁として役立ちます。将来の生活基盤を整えるうえで、着実に資産形成を進められる点は安心感につながるでしょう。
銀行預金や定期預金よりもお金がふえる可能性がある
商品の内容や契約条件などによっては、預貯金で積み立てる場合と比べて、個人年金保険の方が将来の受取総額が多くなるケースもあります。ただし、一律に預貯金より有利とはいえないため、返還率や解約条件なども含めて比較することが望ましいでしょう。
単にお金がふえるかどうかだけでなく、老後まで確実に資金を確保できるかも重要なポイントになります。長期間の払い込みを前提とするからこそ得られる利点を理解し、活用を検討してください。
投資に詳しくなくても安定した運用が期待できる
定額型の個人年金保険は、将来の受取イメージを把握しやすく、日々の値動きを気にする必要がない点が特徴です。投資経験が少ない人でも始めやすく、相場変動によるストレスなどの心理的負担を抑えやすい利点もあります。
一方で、変額型や外貨建て型を選択する場合は、投資信託や為替の仕組みを理解したうえでの判断が求められます。自分の知識量や許容できるリスクにあわせて商品を選べる点も、個人年金保険のよさといえるでしょう。
生命保険としての役割もあり、家族の安心につながる
個人年金保険のなかには、年金受取開始前に被保険者が死亡した場合、死亡給付金を受け取れる商品があります。老後資金の準備と一定の保障を同時にもてる点は、通常の積立投資にはない特徴です。
ただし、死亡保障を主目的にするなら、定期保険や終身保険のほうがより適している場合もあります。個人年金保険は将来のための資産形成をメインとし、保障はそれを補完する役割として考えると、バランスのよい備えができるでしょう。
健康状態を問わず加入しやすい
個人年金保険の商品によっては、告知項目が少ない、または無選択型で加入しやすいものがあります。医療保険や死亡保険に比べると健康面のハードルが低いケースもあり、持病がある方にとっても選択肢のひとつになり得ます。
ただし、すべての個人年金保険が無選択型というわけではなく、加入条件は商品ごとに異なります。ご自身の状況にあわせて、どのような条件で契約できるかを確認してみてください。
個人年金保険の加入率や平均保険料・受取額はいくら?
個人年金保険への加入を検討する際、周囲の加入状況や平均的な金額が判断材料となることもあるでしょう。ここでは、次の3つのデータについて紹介します。
- 全世帯の加入状況と年齢・世帯年収別の傾向
- 1か月あたりの受取年金額の平均
- 1年間で支払っている保険料(世帯合計額)の平均
全世帯の加入状況と年齢・世帯年収別の傾向
生命保険文化センターの2024年度調査によると、個人年金保険の世帯加入率は二人以上の世帯で23.2%、単身世帯では18.0%となっています。年齢別では、老後を意識しはじめる55歳〜64歳の層で加入率が高い傾向が見られます。
また、世帯年収が高くなるほど加入率も上昇し、年収1,000万円以上の世帯では33.9%に達しています。こうした結果から、公的年金への上乗せとして個人年金保険を検討する世帯が一定数いると考えられます。
※出典 :(公財)生命保険文化センター「2024(令和6)年度 生命保険に関する全国実態調査(速報版)」「個人年金保険の加入状況」
1か月あたりの受取年金額の平均
2024年度の調査における基本年金年額の平均は121.6万円です。月額に換算すると約10.1万円が目安となります。公的年金に加えてこれだけの金額を受け取れるのであれば、老後の生活費として一定の価値があるといえるでしょう。
ただし、これだけで老後生活費のすべてを賄うのは難しい場合があります。個人年金保険を軸にしつつ、ほかの資産形成とあわせて不足分を補うことが現実的な対策と考えられます。
※出典 :(公財)生命保険文化センター「2024(令和6)年度 生命保険に関する全国実態調査」
1年間で支払っている保険料(世帯合計額)の平均
2024年度の調査結果では、個人年金保険の年間払込保険料の平均は15.9万円となっています。月額にすると約1.3万円が平均的な支払額といえます。無理のない範囲で、将来のために着実に資産形成を進めていると考えられるでしょう。
これはあくまで平均値であり、実際の保険料は加入年齢や受取設計、商品タイプによって変わります。自分の家計状況を踏まえて、長期的に継続可能な金額を設定することが重要です。
※出典 :(公財)生命保険文化センター「2024(令和6)年度 生命保険に関する全国実態調査」
個人年金保険の税負担の軽減額はいくら?控除の仕組みとシミュレーション
個人年金保険のメリットのひとつに、個人年金保険料控除による税負担の軽減があります。ここでは、控除の要件や軽減額の目安を含め、次の3つのポイントを説明します。
- 個人年金保険料控除で所得税・住民税が軽減される
- 個人年金保険料控除を受けるための「個人年金保険料税制適格特約」の要件
- 【シミュレーション】年収・所得別の税負担の軽減額の目安
個人年金保険料控除で所得税・住民税が軽減される
所定の要件を満たしたうえで個人年金保険を契約した場合、個人年金保険料控除によって所得税・住民税の負担が軽減されます。
2026年4月時点の制度では、年間払込保険料が8万円を超えた場合、所得税の個人年金保険料控除額の上限は4万円となります。住民税については、年間払込保険料が5万6,000円を超えた場合、個人年金保険料控除額の上限は2万8,000円となります。
個人年金保険料控除は、一般生命保険料控除とは別枠で利用できる点がポイントです。すでにほかの保険で一般生命保険料控除を使い切っている場合でも、さらに軽減を受けられる余地があります。
ただし、「控除額」そのものが支払う税金から差し引かれるわけではありません。課税所得が「控除額」により減少することで税負担が軽減される仕組みです。
保険料控除を受けるための「個人年金保険料税制適格特約」の要件
個人年金保険料控除を受けるには、契約に「個人年金保険料税制適格特約」を付加し、所定の要件を満たす必要があります。要件は以下のとおりです。
- 年金受取人が契約者(保険料負担者)またはその配偶者のいずれかであること。
- 年金受取人は被保険者と同一人であること。
- 保険料払込期間が10年以上であること(一時払は不可)。
- 年金の種類が確定年金や有期年金の場合、年金受取開始が60歳以降で、かつ年金受取期間が10年以上であること。
※出典 :(公財)生命保険文化センター「生命保険と税金」
こうした条件を満たさない場合は、個人年金保険料控除ではなく、一般生命保険料控除の対象になります。契約時に、どの控除の対象になるかを確認しておきましょう。
【シミュレーション】年収・所得別の税負担の軽減額の目安
実際にどの程度の税負担が軽減されるかは、所得税率によって異なります。なお、所得税率は課税所得に応じて異なりますが、先述した個人年金保険料控除の上限額は課税所得によって変わりません。
ここでは、個人年金保険料を年間8万円以上(月額約6,667円以上)支払い、控除を上限まで使える場合を想定し、軽減額の目安を見てみましょう。
| 【前提条件(新制度の場合)】 ●年間の個人年金保険料:8万円以上 ●月額換算:約6,667円以上 ●所得税の個人年金保険料控除額:上限4万円 ●住民税の個人年金保険料控除額:上限2万8,000円 |
| 【年間の軽減額の計算式】 ●所得税・復興特別所得税の軽減額 =所得税の個人年金保険料控除額×(所得税率×1.021) ●住民税の軽減額 =住民税の個人年金保険料控除額×0.1 ●年間の軽減額 =所得税・復興特別所得税の軽減額+住民税の軽減額 ※個人年金保険料控除を上限まで使える場合の計算例です。 ※個人年金保険料控除による所得税率の変更はないものとします。 |
| 課税所得 | 所得税率 | 住民税率 | 復興特別所得税率 | 年間の軽減額の目安 |
|---|---|---|---|---|
| 195万円未満 | 5% | 10% | 2.1% | 約4,800円 |
| 195万円以上〜330万円未満 | 10% | 約6,900円 | ||
| 330万円以上〜695万円未満 | 20% | 約11,000円 | ||
| 695万円以上〜900万円未満 | 23% | 約12,200円 | ||
| 900万円以上〜1,800万円未満 | 33% | 約16,300円 | ||
| 1,800万円以上〜4,000万円未満 | 40% | 約19,100円 | ||
| 4,000万円以上 | 45% | 約21,200円 |
※参考:国税庁「No.2260 所得税の税率」 をもとにほけんの第一歩編集部で作成※100円未満は四捨五入しています。※簡易シミュレーションの結果であり、実際の軽減額を保証するものではありません。
例えば課税所得が195万円以上〜330万円未満で所得税率が10%の場合、年間の負担軽減額は約6,900円となります。
なお、上記は個人年金保険料控除を上限まで使える場合の目安です。実際の金額は年収やほかの控除の有無で変わるため、あくまで目安として参考にしてください。
老後の生活費はいくら必要?公的年金の不足額をシミュレーション
個人年金保険の必要性を判断するには、老後にどのくらいのお金が必要となるかを知ることが重要です。ここでは、次の3つの観点から不足額を想定します。
- 老後の最低生活費とゆとりある生活費の目安
- 公的年金(国民年金・厚生年金)の標準的な受取額
- 生活費と公的年金の差から算出する「老後の不足額」
老後の最低生活費とゆとりある生活費の目安
生命保険文化センターの2025年度調査によると、夫婦二人で老後生活を送るために必要と考える最低日常生活費は月額平均23.9万円です。これに対し、趣味などを楽しむための「ゆとりある老後生活費」は平均39.1万円となっています。
最低生活費は暮らしの基本部分を想定した水準です。どのような老後を過ごしたいかによって目標額は変わるため、自分たちの価値観にあわせて基準を置くことが大切です。
※出典 :(公財)生命保険文化センター「老後の生活費はいくらくらい必要と考える?」
公的年金(国民年金・厚生年金)の標準的な受取額
厚生労働省の資料によると、2026年度の標準的な年金額は、夫婦二人の老齢基礎年金を含む厚生年金で月額23万7,279円です。これは実際の受給者全体の平均額ではなく、平均的な収入で40年間就業した夫と、専業主婦の妻というモデルケースに基づく金額です。
自営業者や共働き世帯など、状況によって実際の受給額は異なります。正確な見込額を知るためには、ねんきん定期便やねんきんネットを活用して確認しておきましょう。
生活費と公的年金の差から算出する「老後の不足額」
ゆとりある老後生活費の39.1万円と、標準的な厚生年金の受取額23万7,279円を比較すると、毎月約15.4万円が不足する計算になります。この不足が30年間続くと、単純計算で約5,500万円の不足が生じる可能性があります。
ただし、これはあくまでモデルケースの一例です。実際の不足額は、住居費や就労状況、介護費用、生活水準などによって変わります。自分の年金見込額と希望する生活費のギャップを把握し、不足分をどう補うかを早いうちから考えておきましょう。
個人年金保険には本当に入らないほうがいい?おすすめしない人の特徴
個人年金保険が自分に合うかどうかは、資産形成において何を重視したいかによって決まります。次の3つの特徴に当てはまる人は、ほかの制度とも比較しながら、検討を進めてみてください。
- 自分で資産運用をしてお金をふやしたい人
- 毎月の保険料の支払いが負担になる人
- 教育費や住宅購入などで近々まとまった支出がある人
自分で資産運用をしてお金をふやしたい人
自分で積極的に資産運用を行い、大きなリターンを目指したい人には、個人年金保険は不向きかもしれません。個人年金保険は、保険会社が運用を担い、比較的リスクを抑えて安定した成果を目指す設計となっているからです。
株式投資などを通じて市場の成長を直接享受したい人にとって、個人年金保険のふえ方は物足りなく感じる可能性があります。自分の知識を生かして資産形成を進めたい場合は、ほかの運用手段を優先するほうが合理的といえるでしょう。
毎月の保険料の支払いが負担になる人
個人年金保険において避けたいのは、途中で継続できなくなり早期に解約してしまうことです。早期解約は元本割れの原因となるため、家計に余裕がない状態で無理に始めるのは得策ではありません。
ほかの固定費とのバランスを考え、将来にわたって払い続けられる金額かどうかを見極める必要があります。
ご自身の収支や今後のライフステージの変化を考慮して、余裕をもった計画を立てることが大切です。
教育費や住宅購入などで近々まとまった支出がある人
個人年金保険は長期間資金が固定される性質があるため、数年以内に使う予定があるお金の置き場所としては適していません。途中で引き出すには解約が必要となり、元本割れのリスクを負うことになるからです。まずは生活防衛資金や近い将来のイベント資金を預貯金などで確保することが優先されます。
そのうえで、生活防衛資金とは別枠での備えとして、払い込んだ保険料が保証される商品もあります。
まとまった支出の予定がある場合は、契約内容や解約時の金額を確認したうえで、そうした商品を選択肢にいれるのも方法のひとつです。
個人年金保険への加入をおすすめする人の特徴
確実性や管理のしやすさを求めるなら、個人年金保険は頼もしい味方となります。ここでは、加入が向いている人の4つの特徴を解説します。
- 家計管理や貯蓄が苦手な人
- 投資のリスクを避けたい人
- 個人年金保険料控除を活用して税負担を抑えたい人
- 個人事業主など公的年金だけでは不安な人
家計管理や貯蓄が苦手な人
毎月決まった金額が自動で引き落とされる仕組みは、ついお金を使ってしまいがちな人にとって有効な方法となります。自分の意志の力に頼らず、老後資金を生活費と切り分けやすい点はメリットです。
自由にお金を引き出せない不便さは、老後まで資金を守るための壁ともいえます。計画的に準備したいと考える人にとって、こうした強制力のある仕組みを利用する価値は高いといえるでしょう。
投資のリスクを避けたい人
市場の相場変動に一喜一憂したくない人には、定額型の個人年金保険が向いています。契約時に将来の受取額の目安がわかるため、老後の見通しを立てやすく、心理的な安心感を得られます。
物価上昇に対応しにくい面はありますが、資産形成として変動の少ない部分を確保しておくのは選択肢のひとつです。リスクを抑えつつ、着実に老後の準備を進めたい人に適しています。
個人年金保険料控除を活用して税負担を抑えたい人
すでにNISAやiDeCoを利用しており、さらに余剰資金で税負担を軽減したい人にとっても、個人年金保険は選択肢になります。個人年金保険料税制適格特約を付加することにより、所定の要件を満たす契約では、一般の生命保険料控除とは別枠で個人年金保険料控除を利用できます。
預貯金と比べて、控除による税負担の軽減効果を受けながら資産形成できる点はメリットです。資産形成の効率をさらに高めたいと考える場合には、検討する価値があるでしょう。
個人事業主など公的年金だけでは不安な人
国民年金のみに加入している自営業やフリーランスの方は、厚生年金がある会社員に比べて将来の受給額が少なくなります。そのため、自助努力による上乗せが必要になる場合があります。
個人年金保険は、そうした公的年金の不足分を補うための計画的な準備手段として役立ちます。現役時代の収入に波がある場合でも、固定の準備額を決めておくことで、将来の生活基盤を安定させることにつながります。
個人年金保険以外で老後資金を準備する方法
老後資金を準備する方法には、個人年金保険のほかにもさまざまな選択肢があります。ここでは、代表的な3つの方法である、iDeCo(個人型確定拠出年金)、NISA(少額投資非課税制度)、終身保険について紹介します。
各制度には、資産の引き出しやすさや所得控除の有無などに、次のような違いがあります。
| 個人年金保険 | iDeCo | NISA | 終身保険 | |
|---|---|---|---|---|
| 所得控除 | あり (個人年金保険料控除) | あり (小規模企業共済等掛金控除) | なし | あり (一般生命保険料控除) |
| 増加分(運用益・差益)の税制 | 非課税(受取時に課税) | 非課税 | 非課税 | 非課税(解約時などに課税) |
| 資産の引き出し | 解約などにより可能 | 原則60歳まで不可 | いつでも可能 | 解約などにより可能 |
| 元本確保性 | 商品によりあり | 商品によりあり | なし | あり (変額型を除く) |
| 対象年齢 | 商品により異なる | 原則20歳以上65歳未満(※) | 18歳以上 | 商品により異なる |
※2026年12月以降は加入可能年齢の上限が70歳に引き上げ
それぞれの制度について、詳しく見ていきましょう。
iDeCo(個人型確定拠出年金)で税制優遇を活用する
iDeCoは、自分で掛金を拠出して運用し、原則60歳以降に受け取る私的年金制度です。掛金の全額が所得控除の対象となるうえに、運用益も非課税です。さらに受取時にも控除が適用され、充実した税制メリットがあります。
一方で、原則として60歳まで資産を引き出せない点や、運用の判断も自分で行う必要がある点は理解しておかなければなりません。定期預金などの元本確保型の商品も選べるため、リスクを抑えたい場合でも活用できる場合があります。
NISA(少額投資非課税制度)で柔軟に資産形成を行う
NISAは、少額からの長期・積立・分散投資を支援するための制度で、運用益が非課税となります。非課税期間が無期限化され、より長期的な資産形成に適した仕組みとなりました。売却による現金化が容易なため、老後資金だけでなく幅広い用途に使いやすいのが特徴です。
将来の予定が流動的で、状況にあわせて資金を動かしたい人にとっては、自由度の高さが魅力となります。ただし、投資である以上、元本割れのリスクがある点は注意する必要があります。
終身保険などの貯蓄性がある保険と組み合わせる
終身保険は一生涯の死亡保障を確保しつつ、将来解約した際の返還金を老後資金などに活用できる保険です。死亡保障と資産形成を両立したい場合に検討される選択肢といえます。
個人年金保険が老後の年金受取を主目的とするのに対し、終身保険は万が一への備えとしての側面が強くなっています。何を一番の目的とするかによって、状況に適した活用しやすい商品を選びましょう。
個人年金保険に関するよくある質問
Q. 個人年金保険とNISAは、どちらがよいですか?
どちらかが優れているわけではなく、資金の目的によって使い分けるのが適切です。教育費や住宅購入などの多目的資金や、いつでも引き出せる自由度を重視するならNISAが有力な候補となります。
一方、取り崩さずに残しておきたい、あるいは税負担の軽減枠を有効活用したいという場合には個人年金保険が向いています。それぞれの強みを理解して、バランスよく併用するのもひとつの方法です。
Q. 個人年金保険とiDeCoではどちらが得ですか?
税制面での優遇幅に注目すると、iDeCoのほうが有利になるケースもあります。ただし、iDeDoはあくまで老後の資産形成を目的とした年金制度であるため、原則60歳まで引き出せない制約があり、運用の判断も自分で行う必要があります。
受取額のわかりやすさや、管理の負担を抑えたいという希望がある場合は、個人年金保険が合う可能性もあるでしょう。数字の面だけでなく、運用の負担や資金の拘束性も含めて総合的に判断することが大切です。
Q. 個人年金保険はどのような人に向いていますか?
主に、家計管理が苦手で強制的に準備したい人や投資のリスクを避けたい人、あるいは個人年金保険料控除の枠を使い切りたい人に向いています。また、将来の受取額をあらかじめ確定させておきたい着実派の人にも適しています。意志の力に頼らずに資産形成を進めたい場合や、老後資金を確保したい場合に役立ちます。
Q. 個人年金保険で何が得になるのでしょうか?
大きなメリットは、計画的に老後資金を備えられる安心感と、個人年金保険料控除によって所得税・住民税の負担が軽減されることです。また、商品によっては死亡保障がついており、万が一の際にご家族を支える資産となります。
利回りだけでなく、控除を含めた全体の金額や、老後まで資金を守りやすい仕組みなどに価値があります。
Q. すでに加入している個人年金保険を解約したほうがいいですか?
解約する前に、現在の解約返還金の金額と、将来の受取見込額を把握しましょう。途中解約をすると、払い込んだ保険料を下回る可能性があるため、慎重に判断することが大切です。
もし保険料の支払いが負担に感じる場合は、解約以外にも払済保険への変更や、保障額を減らす減額といった選択肢が用意されている場合もあります。まずは契約先の保険会社に相談し、選択肢を比較検討してください。
高柳 政道(たかやなぎ まさみち)
一級ファイナンシャル・プランニング技能士、CFP、DCプランナー2級
一級ファイナンシャル・プランニング技能士を取得後、2020年5月に金融コラムニストとして独立。企業に属さないFPとして投資商品の選び方を中心に情報を発信。
資産運用・生命保険・相続・ローンなど、多岐に渡るジャンルの執筆及び監修業務を手掛け、関わった記事数は500を超える。
※この記事はほけんの第一歩編集部が上記監修者のもと、制作したものです。※記事中で言及している保険に関して、当社では取り扱いのない商品もあります。※文章表現の都合上、生命保険を「保険」と記載している部分があります。※税務の取り扱いについては、2026年6月時点の法令等にもとづいたものであり、将来的に変更されることもあります。変更された場合には、変更後の取り扱いが適用されますのでご注意ください。詳細については、税理士や所轄の税務署等にご確認ください。※当資料に記載の年金制度等の情報については、特に断りのない限り、2026年7月時点の法
令等にもとづいたものであり、将来的に変更されることがあります。変更された場合には、変更後のお取り扱い内容が適用されますのでご注意ください。※当資料は、投資信託(NISA)・iDeCo について説明をしておりますが、すべての事項を記載したものではありません。詳細については、金融庁ホームページのNISA 特設サイト、国民年金基金連合会のiDeCo 公式サイト等をご確認ください。※投資信託およびiDeCo はクーリングオフの対象ではありません。
(登)C26P0037(2026.6.1)

保険のご相談・お問い合わせ、
資料請求はこちら
お客さまの「一生涯のパートナー」として第一生命が選ばれています。
皆さまの人生に寄り添い、「確かな安心」をお届けいたします。
第一生命では、お客さまのニーズに応じて様々なプランをご用意しております。
月~金 10:00~18:00
(祝日・年末年始を除く)