公的年金は何歳からもらえる?受給開始時期の原則と確認方法

老後資金の計画を立てる際、公的年金を何歳から受け取るべきか悩むケースは少なくありません。公的年金は原則65歳から受給できますが、希望すれば受給開始年齢を早めたり遅らせたりすることが可能です。しかし、受け取る年齢によって年金額が生涯にわたって増減するため、自分に合った判断が必要です。
この記事では、年金を受け取れる年齢や、繰り上げ・繰り下げ受給のメリット・デメリット、損益分岐点を詳しく解説します。ご自身に合った受給タイミングを見極めるために、ぜひ参考にしてください。
※記事中で言及している保険に関して、当社では取り扱いのない商品もあります。※文章表現の都合上、生命保険を「保険」と記載している部分があります。
この記事でわかること
- 公的年金の受給開始は原則65歳ではあるものの、60歳からの繰り上げ受給や最大75歳までの繰り下げ受給が可能
- 繰り上げ受給は早く受け取れるぶん減額され、繰り下げ受給は受給が遅れるぶん増額される仕組み
- 最適な受給開始年齢は、損益分岐点だけでなく、就労予定や貯蓄、健康状態などによって異なる
監修者:高柳 政道
資格:一級ファイナンシャル・プランニング技能士、CFP、DCプランナー2級
年金の受給開始年齢は、多くの方が悩むポイントです。「何歳まで生きれば得か」という損益分岐点に目が行きがちですが、寿命は誰にも予測できません。損得だけにとらわれず、60代以降の働き方や健康状態、貯蓄額などを総合的に見て、ご自身がもっとも安心できるタイミングを選ぶことが大切です。まずは「ねんきん定期便」で見込額を確認し、不足を感じる場合は個人年金保険やNISAなどを活用した早めの備えを検討してみましょう。
公的年金は何歳からもらえる?受給開始時期の原則と確認方法
国から支給される年金(公的年金)は、原則として65歳からもらうことが可能です。しかし、実際の受給開始年齢は、加入している公的年金の種類によって異なります。
まずは、国民年金(老齢基礎年金)と厚生年金(老齢基礎年金+老齢厚生年金)の受給開始年齢について解説します。
公的年金の受給開始は原則65歳から
国民年金と厚生年金は、原則として65歳から受給が開始されます。ただし、希望すれば65歳より前に受け取る繰り上げ受給や、65歳よりあとに受け取る繰り下げ受給を選択することも可能です。
繰り上げ受給は年金額が減額され、繰り下げ受給は年金額が増額される仕組みとなっています。そのため、受給開始年齢を決める際は、早く受け取れるかどうかだけでなく、生涯の受取総額や手取り額も含めて総合的に判断することが重要といえます。
繰り上げ受給や繰り下げ受給については、本記事内で詳しく解説しています。
公的年金制度は国民年金と厚生年金の2階建て構造
国民年金と厚生年金は、どちらも公的年金の種類です。
会社員や公務員などは、国民年金と厚生年金の両方を受け取れることから、公的年金制度はこの2つの年金による2階建て構造と呼ばれています。20歳以上60歳未満の人が加入する国民年金が基礎となる1階部分、会社員や公務員などが加入する厚生年金が2階部分です。
一方、自営業者やフリーランスが受け取る年金は、国民年金が中心となります。加入期間や働き方によって、将来受け取れる年金額には差が生じるため、ご自身の加入状況を確認しておくことが大切です。
国民年金と厚生年金の主な違いは次のとおりです。
■国民年金と厚生年金の主な違い
| 項目 | 国民年金 | 厚生年金 |
| 受給開始年齢 | 原則65歳 | 原則65歳(特別支給によって60歳から64歳で受給できる人もいる) |
| 受給要件 | 保険料納付済期間と保険料免除期間などを合算した受給資格期間が10年以上ある | 国民年金(老齢基礎年金)の受給要件を満たし、厚生年金の加入期間が1か月以上ある |
| 加入対象 | 日本国内に住んでいる20歳以上60歳未満のすべての人 | 会社員、公務員など |
| 保険料(月額) | 定額 | 給与に応じて変動(事業主と折半して支払う) |
| 主な給付内容 | 老齢基礎年金、障害基礎年金、遺族基礎年金 | 老齢厚生年金、障害厚生年金、遺族厚生年金 |
| 老齢年金の受給額 | 加入期間に応じて異なる | 標準報酬月額・標準賞与額と加入期間などに応じて異なる |
被保険者の種別や公的年金について詳しくは日本年金機構のWebサイトをご参照ください。
日本年金機構「公的年金制度の種類と加入する制度」
公的年金の受給額などについては、次の記事をご参照ください。
年金はいくらもらえる?年代・年収別の平均受給額や老後の備えを解説
自分の受給開始時期は「ねんきん定期便」や「ねんきんネット」で確認できる
ご自身の年金受給開始時期や金額を把握するには、毎年誕生月に届くねんきん定期便を活用する方法があります。50歳未満の方にはこれまでの加入実績をもとにした金額が、50歳以上の方には現在の加入条件が60歳まで続くと仮定した見込額が記載されています。
また、ねんきんネットを利用すれば、将来の年金見込額や加入記録をオンラインでいつでも確認できます。働き方や受給開始年齢、未納分の納付などの条件を変えて試算できるため、受給開始時期を決める前に見込額をチェックしてみてください。
特別支給の老齢厚生年金は65歳より前からもらえる
65歳前から公的年金を受け取れる代表的な制度が、特別支給の老齢厚生年金です。これは、厚生年金の支給開始年齢が60歳から65歳へ引き上げられた際に設けられた経過措置です。
すべての方が対象になるわけではなく、生年月日や性別、厚生年金の加入期間といった一定の条件を満たす必要があります。特別支給の老齢厚生年金の受給要件や受給開始年齢について、確認しておきましょう。
特別支給の老齢厚生年金の概要と受給要件
特別支給の老齢厚生年金は、一定の世代に限り、65歳になる前から受け取れる老齢厚生年金のことです。この制度を利用するには、次の条件を満たしている必要があります。
- 男性は昭和36年4月1日以前生まれ、女性は昭和41年4月1日以前生まれであること
- 老齢基礎年金の受給資格期間が10年以上あること
- 厚生年金保険などに1年以上加入していたこと
- 生年月日に応じた受給開始年齢に達していること
これらの条件を満たして受給開始年齢に達していても、年金は自動的に支給されるわけではありません。受け取るためにはご自身で請求手続を行う必要があるため、忘れずに対応しましょう。
なお、在職中の方は報酬によって年金額が支給停止となる場合があります。詳しくは、以下の項目をご参照ください。
【早見表】生年月日・性別ごとの受給開始年齢
特別支給の老齢厚生年金の受給開始年齢は、生年月日と性別によってそれぞれ異なります。男性と女性で受給開始年齢の引き上げスケジュールに差が設けられているためです。
ご自身の受給開始年齢は、次の早見表で確認が可能です。
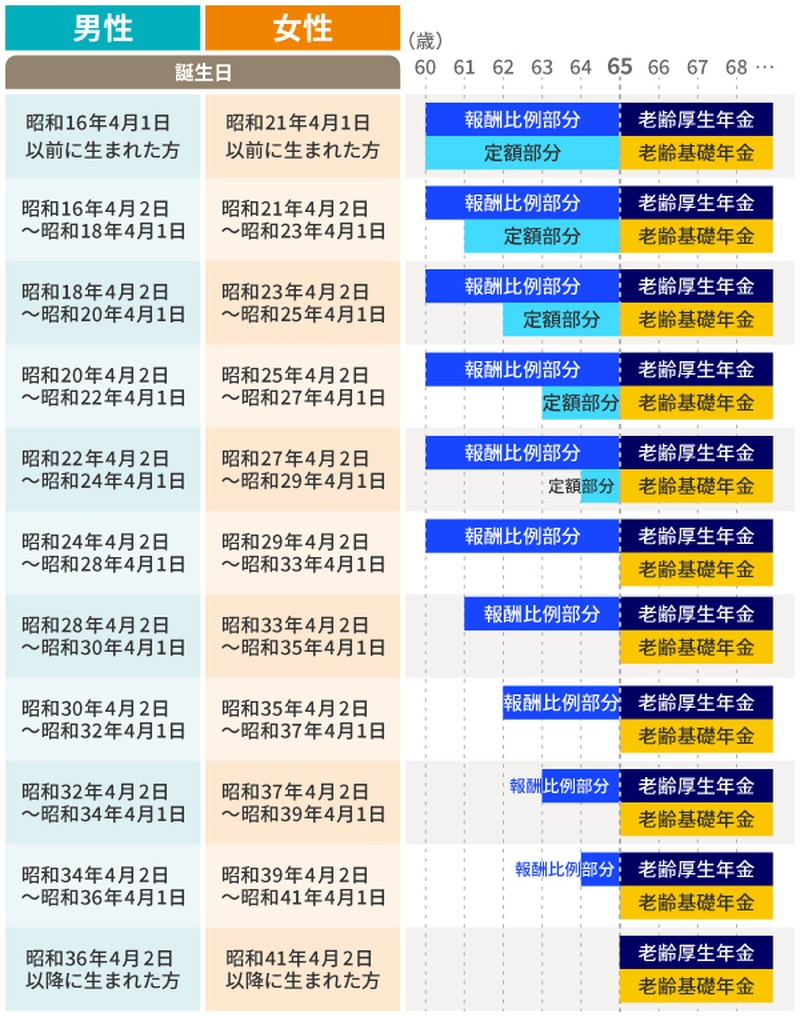
※参考:日本年金機構「特別支給の老齢厚生年金」をもとにほけんの第一歩編集部で作成
同じ65歳前の受給であっても、生年月日によって60歳、61歳、62歳など開始年齢が細かく分かれています。対象外となる世代の方は、原則どおり65歳から受給するか、あるいは繰り上げ・繰り下げ受給を検討することになります。
年金を何歳から受け取る?早くもらう「繰り上げ受給」のメリット・デメリット
老齢基礎年金と老齢厚生年金は、希望すれば60歳から65歳になるまでの間に繰り上げて受け取ることも可能です。早く受け取れる一方で、年金額が一生涯減額される点が大きな特徴です。
生活費の備えや健康状態、就労状況によっては選択肢のひとつとなるため、仕組みやメリット・デメリットを押さえておきましょう。
【デメリット】障害基礎年金の受給制限や寡婦年金の受給権を失う
受給開始を早める「繰り上げ受給」の仕組みと減額率
老齢基礎年金と老齢厚生年金は、希望によって60歳から65歳までの間に受給開始を早めることが可能です。繰り上げ受給を選択した場合の減額率は、1962年(昭和37年)4月2日以降生まれの方の場合、原則として1か月早めるごとに0.4%となります。1962年(昭和37年)4月1日以前に生まれた方の減額率は1か月あたり0.5%です。
請求時の年齢ごとの減額率は、次のようになります。
■1962年(昭和37年)4月2日以降生まれの方
| 請求時の年齢 | 割合 |
|---|---|
| 60歳 | 24.0% |
| 61歳 | 19.2% |
| 62歳 | 14.4% |
| 63歳 | 9.6% |
| 64歳 | 4.8% |
※参考:日本年金機構「年金の繰上げ受給」
■1962年(昭和37年)4月1日以前生まれの方
| 請求時の年齢 | 割合 |
|---|---|
| 60歳 | 30.0% |
| 61歳 | 24.0% |
| 62歳 | 18.0% |
| 63歳 | 12.0% |
| 64歳 | 6.0% |
※参考:日本年金機構「年金の繰上げ受給」
1962年(昭和37年)4月2日以降生まれの方が60歳から受け取る場合は、最大24%の減額となります。
減額された年金額は一生涯続くため、短期的な生活費の確保だけでなく、将来を見据えて判断することが大切です。
【メリット】定年後の無収入期間の生活費に充てられる
繰り上げ受給を利用するメリットは、60歳で定年退職し、65歳まで収入が少ない場合の生活費を補える点です。再就職までの期間や、パート収入だけでは資金が不足する場合の支えとなり、貯蓄を大きく取り崩さずに済む可能性があります。
また、健康上の理由で働き続けることが難しい方にとっても、有効な選択肢になるでしょう。住宅ローンや家賃、医療費といった固定費の支払いが残っているケースの資金繰り対策としても活用できます。
【メリット】受給前に亡くなるリスクに備えられる
年金受給開始を早めることで、65歳を待たずに年金を受け取れる点もメリットのひとつです。万一、早い時期に亡くなり、年金を受け取る期間が短くなってしまった場合は、65歳から受給を開始したケースよりも受取総額が多くなる可能性があります。
そのため、健康面に不安を抱えている方や、家系的に長寿への懸念がある方にとって、受給開始時期を決める判断材料になるでしょう。ただし、寿命を予測することはできないため、感情面だけでなく、家計全体のバランスを見たうえで検討することが大切です。
【デメリット】一生涯、減額された年金を受け取ることになる
繰り上げ受給の大きなデメリットは、減額された年金額が一生涯続く点です。65歳以降になっても、年金額が本来の金額に戻ることはありません。長生きすればするほど、65歳から受け取りはじめた場合と比べて、総受取額で不利になりやすい仕組みです。
目先の資金不足を解消できても、老後の後半にかかる医療費や介護費、物価上昇による支出増に対応しにくくなる可能性があります。それらの費用やリスクを考えると、生活費が不足する可能性もあるため、生涯の収支シミュレーションを行ったうえで選択しましょう。
【デメリット】障害基礎年金の受給制限や寡婦年金の受給権を失う
年金額が減る以外にも、ほかの年金制度への影響がある点に気をつけなければなりません。繰り上げ受給後は、事後重症などによる障害基礎年金の請求に制限が生じる場合があります。
また、寡婦年金を受ける権利がなくなるほか、国民年金の任意加入や保険料の追納ができなくなるケースもあります。遺族年金との併給にも制限があるため、配偶者がいる方は事前に確認しておきましょう。
年金を遅くもらう「繰り下げ受給」のメリット・デメリット
繰り下げ受給は、65歳よりあとに年金を受け取りはじめることで、年金額を増やすことができる制度です。長生きした場合の生活費不足に備えやすい点が、大きなメリットとして挙げられます。
繰り下げ受給の増額率やデメリットも見ていきましょう。
【デメリット】受給開始までの生活費を自分で確保する必要がある
【注意点】繰り下げ待機中は「加給年金」や「振替加算」を受け取れない
受給開始を遅らせる「繰り下げ受給」の仕組みと増額率
老齢年金は、66歳から75歳までの間で受給開始を遅らせる繰り下げ受給が可能です。この制度を利用すると、受給を1か月遅らせるごとに年金額が0.7%増額されます。
請求時の年齢ごとの増額割合は、次のとおりです。
| 請求時の年齢 | 割合 |
|---|---|
| 66歳 | 8.4% |
| 67歳 | 16.8% |
| 68歳 | 25.2% |
| 69歳 | 33.6% |
| 70歳 | 42.0% |
| 71歳 | 50.4% |
| 72歳 | 58.8% |
| 73歳 | 67.2% |
| 74歳 | 75.6% |
| 75歳 | 84.0% |
※参考:日本年金機構「年金の繰下げ受給」
70歳まで繰り下げた場合は最大42%、75歳まで繰り下げた場合は最大84%の増額となり、その年金額が一生涯続きます。なお、昭和27年4月1日以前に生まれた方など、一部の方は繰り下げの上限が70歳までとなる点をあらかじめ把握しておきましょう。
【メリット】毎月の受給額が増えるため長生きに備えられる
長生きするほど、増額された年金を受け取り続けられる点がメリットです。貯蓄を取り崩したあとでも、増額された公的年金が生涯続くという安心感があり、老後の後半の生活費や医療費、介護費の備えになります。
また、物価上昇による支出増への対応や、配偶者と死別したあとの生活費不足にも備えやすい仕組みです。健康状態が良好で長生きする可能性が高い方や、65歳以降も働き続ける予定の方に向いている選択肢といえます。
【デメリット】受給開始までの生活費を自分で確保する必要がある
繰り下げ待機期間中は、対象の年金を受け取ることができません。そのため、65歳から受給開始までの生活費を、就労収入や退職金、預貯金、私的年金などでまかなう必要があります。受給開始前に大きな医療費や介護費が発生し、資金計画が崩れるリスクも考慮しておかなければなりません。
また、繰り下げ期間中に亡くなった場合は、期待した増額効果を得られない可能性もあります。増額率の高さだけでなく、受け取れない期間の家計を維持できるかの確認が大切です。
【デメリット】税金や社会保険料の負担が増える
公的年金は収入とみなされるため、所得税や住民税の課税対象となります。原則として、所得の分類上において年金は雑所得に区分されます。繰り下げによって年金額が増えると、所得税や住民税に加えて、国民健康保険料や介護保険料などの負担も増える可能性があります。
また、年金額や世帯の状況によっては、税金や社会保険料が差し引かれ、額面の年金額と手取り額が一致しないことがあります。そのため、繰り下げによる増額率と、実際の手取りの増加率は一致するとは限りません。損益分岐点を考える際は、額面ではなく手取り額をベースに試算することが重要です。
【注意点】繰り下げ待機中は「加給年金」や「振替加算」を受け取れない
老齢厚生年金を繰り下げる場合、待機期間中は加給年金や振替加算を受け取れなくなる点を確認しておく必要があります。さらに、これらの加給年金や振替加算は、繰り下げによる増額の対象には含まれません。
そのため、配偶者がいる世帯では、本人の年金額の増減だけでなく、世帯全体の受取額を考慮して判断する必要があります。加給年金の対象となる方は、繰り下げによって受け取れなくなる金額も含めて、あらかじめ試算しておきましょう。
年金は何歳からもらうのが得?損益分岐点のシミュレーション
年金の損得は、受給開始年齢ごとの累計受取額を比較して判断するのが一般的です。繰り上げ受給は早く受け取れるものの月額が減り、繰り下げ受給は遅く始まるぶんだけ月額が増えます。
ただし、損益分岐点はあくまで目安であり、税金や社会保険料、寿命、生活費などによって実際の有利・不利は変わります。これらを踏まえて、年金は何歳からもらうのが得なのかを見ていきましょう。
【損益分岐点】何歳まで長生きすれば65歳受給より総額が多くなる?
1962年(昭和37年)4月2日以降生まれの方が60歳から繰り上げ受給した場合、65歳受給よりも早く年金を受け取れる一方で、月額は最大24%減額されます。この場合の損益分岐点は、80歳10か月ごろが目安です。それ以降まで生きる場合は、60歳よりも65歳受給開始のほうが累計額で有利になりやすいといえます。
一方、70歳や75歳からの繰り下げ受給を選択した場合は、月額が増額されます。「60歳、70歳、75歳の各年齢から受給開始した場合」と「65歳から受給開始した場合」の損益分岐点は、次のとおりです。
| 受給開始年齢 | 増減額の割合 | 損益分岐点の目安 |
|---|---|---|
| 60歳 | 24%減額 | 80歳10か月ごろ |
| 70歳 | 42%増額 | 81歳11か月ごろ |
| 75歳 | 84%増額 | 86歳11か月ごろ |
※2026年6月時点※簡易シミュレーションの結果であり、実際の損益分岐点を保証するものではありません。※障害給付や遺族給付、ほかの公的年金の受給権などによって、繰り下げ受給の申出や増額率が制限されない場合の試算です。※税金、社会保険料、加給年金、振替加算、在職老齢年金による支給停止などは加味していません。※60歳受給開始の試算は、1962年(昭和37年)4月2日以降生まれの方を前提としています。1962年(昭和37年)4月1日以前生まれの方は減額率が異なるため、損益分岐点も変わります。※70歳受給開始の試算は、65歳から老齢基礎年金・老齢厚生年金を受け取れる一般的なケースにおいて、70歳まで繰り下げた場合を前提としています。ただし、1941年(昭和16年)4月1日以前生まれの方は増額率が異なるため、損益分岐点も変わります。※75歳受給開始の試算は、75歳まで繰り下げ可能な方を前提としています。1952年(昭和27年)4月1日以前生まれの方、または2017年(平成29年)3月31日以前に老齢基礎年金・老齢厚生年金を受け取る権利が発生している方は、繰り下げの上限年齢が70歳までとなります。
70歳まで繰り下げると月額が最大42%増額され、81歳11か月ごろに65歳受給の累計額を上回ります。それ以降は、65歳受給開始よりも70歳繰り下げ受給のほうが累計額で有利になりやすいです。
また、75歳まで繰り下げた場合は最大84%の増額となり、損益分岐点はおおむね86歳11か月ごろです。それ以降は75歳繰り下げ受給のほうが累計額で有利になりやすいでしょう。
実際の損得を比較する際には、税金や社会保険料を差し引いた手取り額で確認しましょう。
「何歳からもらうと得か」は、寿命や長生きへの備えで変わる
寿命は事前に予測できないため、損益分岐点だけで有利不利の結論を出すのは控えるのが賢明です。繰り上げ受給は、早く受け取れる安心感を得られる一方で、長生きした場合に生活費が不足する可能性があります。
これに対し繰り下げ受給は、長生きした際に増額された年金が続くため、長生きに対する保険としての役割もあります。
老後前半の資金に余裕がある方ほど繰り下げを検討しやすく、反対に資金に不安がある方や健康状態がすぐれない方は、繰り上げも有力な選択肢です。何歳まで生きるかではなく、いつ資金が不足しやすいかという視点で考えるとよいでしょう。
65歳以降も働く場合は「在職老齢年金」に注意が必要
65歳以降も厚生年金に加入して働く場合、収入と年金額によっては、老齢厚生年金の一部または全部が支給停止となる可能性があります。この仕組みは老齢厚生年金のみに適用され、老齢基礎年金は対象外です。
ここでは、働きながら年金を受け取る方に関係する制度について、次のポイントを解説します。
支給停止となった年金は「繰り下げ受給」による増額の対象外になる
在職老齢年金の仕組み
在職老齢年金とは、厚生年金に加入しながら老齢厚生年金を受け取る際に適用される制度です。基本月額と総報酬月額相当額の合計が基準額を超えると、年金の一部または全部が支給停止となります。基本月額は、加給年金額を除いた老齢厚生年金(報酬比例部分)の月額を指します。
一方、総報酬月額相当額は、毎月の賃金と過去1年間の賞与を月額換算した金額のことです。働き方を工夫することで、年金を受け取りながら収入を得ることも可能になります。
年金が支給停止・調整される「月額65万円」の基準
2026年4月以降、基本月額と総報酬月額相当額の合計が65万円以下であれば、原則として年金は全額支給されます。
合計額が65万円を超える場合は、超えた部分の2分の1に相当する金額が支給停止の対象となります。ご自身が年金支給停止の対象となるかどうかは、次のフローチャートで確認できます。
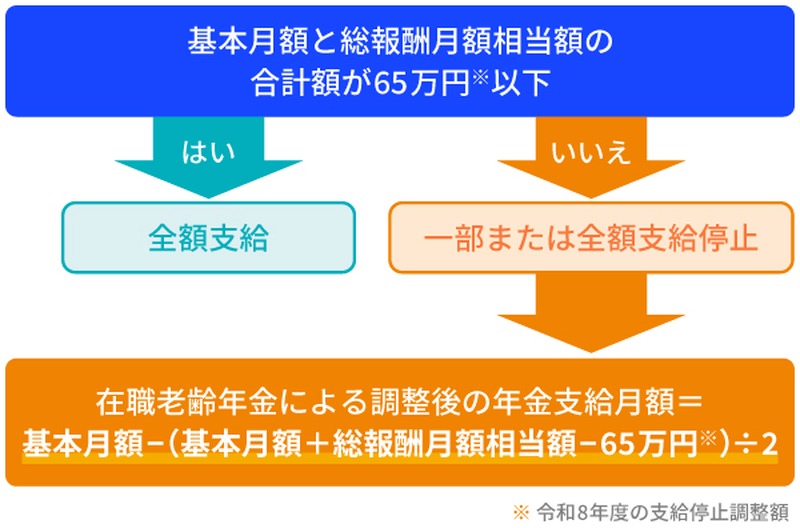
※参考:日本年金機構「在職老齢年金の計算方法」をもとにほけんの第一歩編集部で作成
なお、給与や賞与が高い方ほど、老齢厚生年金が調整される可能性が高くなります。受給額の計算においては、ご自身の収入状況を正確に把握しておくと安心です。
支給停止となった年金は「繰り下げ受給」による増額の対象外になる
在職老齢年金によって支給停止となった老齢厚生年金は、繰り下げによる増額計算の対象には含まれません。65歳以降も働きながら繰り下げを選択した場合、支給停止額を差し引いた残りの部分のみが増額されます。
そのため、働きながら繰り下げれば全額が増額されると考えている場合は注意が必要です。高収入を得ながら働き続ける予定の方は、働き方を変えたり、受給開始時期を調整するなどして、収入と年金のバランスを見極めましょう。
年金受給は何歳からがよい?自分に合うタイミングを判断する3つのポイント
年金の受給開始年齢には、すべての方に共通する絶対的な正解はありません。収入や貯蓄、健康状態、家族構成、税金・社会保険料などを総合的に考慮して決めることが大切です。
自分に合うタイミングを判断するための3つのポイントを見ていきましょう。
60代以降の就労予定と現在の貯蓄状況
65歳までの生活費を、就労収入や貯蓄で十分にまかなえるかどうかが最初の判断材料です。60代前半で収入が少ない場合は、繰り上げ受給が生活を支える手段になり得ます。反対に、65歳以降も働く予定があるなら、繰り下げ受給を検討しやすい状況といえるでしょう。
また、退職金や預貯金が何年分の生活費として使えるかを確認することも大切です。住宅ローンや家賃、教育費、親の介護費など、大きな支出の有無も踏まえて計画を立てましょう。
自身の健康状態の傾向
ご自身の健康状態の傾向も受給時期の判断に影響します。健康で長く働ける見込みがある人は、繰り下げ受給を検討しやすい傾向にあります。一方、持病があるなど健康上の理由で働くことが難しい場合は、早めに受給を開始するのも選択肢のひとつです。
寿命は予測できないため、平均寿命だけでなく、健康寿命や介護が必要になる時期も考慮し、安心して暮らせる資金計画を立てましょう。
配偶者の加給年金の有無や税金・社会保険料への影響
配偶者がいる場合は、本人の年金額だけでなく、世帯全体のバランスを見て判断する必要があります。加給年金や振替加算の対象となる場合、繰り下げを選択すると、それらを受け取れない期間が生じる可能性があります。
また、受給額が増えれば、税金や社会保険料の負担が重くなるケースがある点も考慮しましょう。片方は65歳から受給し、もう片方は繰り下げるなど、夫婦で受給開始時期を分けて組み合わせるのも有効な方法です。
公的年金だけでは足りない?将来の不足額を補う資産形成の進め方
公的年金は老後生活を支える基本となりますが、それだけで生活費のすべてをまかなえるとは限りません。いくら不足するかは、年金見込額や生活費、老後の期間、物価上昇などによって変わります。
老後に向けて資産形成を進めるために、生活費の目安や不足額のシミュレーションを見ていきましょう。
老後の最低生活費とゆとりある生活費の目安
夫婦2人で老後生活を送るために必要と考える最低日常生活費は、月額平均23.9万円が目安とされています。これに対し、旅行や趣味、交際費などを加えたゆとりある老後生活費の目安は月額39.1万円です。こうした数値は、調査対象者が必要と考える金額の平均であり、実際の支出額を表すものではありません。
生活費は、持ち家か賃貸か、車の有無、医療費、介護費、住んでいる地域などによって大きく異なります。物価上昇が続く可能性も考慮し、現在の生活費よりも多めに見積もって、ご自身の家計にあわせた試算を行いましょう。
※出典:(公財)生命保険文化センター「2025年度 生活保障に関する調査」
公的年金だけで不足する金額をシミュレーションしてみよう
ねんきんネットや厚生労働省の公的年金シミュレーターを利用すれば、将来の年金見込額を簡単に確認できます。老後の月間支出から、夫婦または単身での年金見込額を差し引くことで、毎月の不足額を算出してみましょう。その不足額に12か月と老後の想定年数を掛ければ、準備すべき資金の概算がわかります。
さらに、医療費や介護費、住宅の修繕費、家電の買い替えなど、臨時の支出も別枠で見積もっておく必要があります。不足額が大きい場合は、受給開始時期の調整や就労期間の延長、資産形成などを組み合わせて備えましょう。
個人年金保険やiDeCo、NISAなどを活用した資産形成
老後資金の備えとなる代表的な制度として、個人年金保険、iDeCo(個人型確定拠出年金)、NISA(少額投資非課税制度)の3つが挙げられます。それぞれの特徴を比較してみましょう。
| 個人年金保険 | iDeCo | NISA | |
|---|---|---|---|
| 所得控除 | あり (個人年金保険料控除) ※所定の要件を満たす必要があります | あり (小規模企業共済等掛金控除) | なし |
| 運用益の扱い | 非課税(受取時に課税) | 非課税 | 非課税 |
| 資産の引出し | 解約などにより可能 | 原則60歳まで不可 | 資産の売却により可能 |
| 元本保証 | 商品によりあり | 商品によりあり | なし |
| 対象年齢 | 商品により異なる | 2026年11月末まで:原則20歳以上65歳未満 2026年12月1日以降:原則20歳以上70歳未満(一定の要件を満たす場合に限る) | 18歳以上 |
※2026年6月時点
個人年金保険は、商品内容に応じて、将来の年金受取時期や受取方法を考えやすい点が特徴です。
iDeCoは、掛金が全額所得控除の対象となり、税制優遇を受けながら老後資金を準備できる点が特徴です。原則60歳まで資産を引き出せないため、老後資金専用として計画的に活用する必要があります。
NISAは運用益が非課税になり、資産を売却して資金化しやすいのが特徴です。ただし、保有する商品の価格変動によって元本割れする可能性があります。
計画的に受け取りたい場合は個人年金保険、老後資金に限定するなら iDeCo、流動性を重視するならNISAなど、目的にあわせて使い分けることを検討してみてください。
個人年金保険については、次の記事もご参照ください。
個人年金保険とは?公的年金との違いやメリット・デメリットを解説
年金受給に関するよくある質問
Q. 60歳と65歳で年金をもらうのはどちらが得ですか?
1962年(昭和37年)4月2日以降生まれの方が60歳から受け取る場合、65歳受給開始よりも早く年金を受け取れる一方で、年金額は最大24%減額されます。65歳から受け取る場合は、本来の年金額を受け取ることが可能です。おおむね80歳10か月より長生きすると、60歳よりも65歳で受給開始するほうが累計額で有利になりやすい(※)とされています。
60代前半で生活費が不足する方は60歳受給開始が現実的な選択肢になる場合があり、長生きに備えたい方は65歳以降の受給開始や繰り下げが検討対象となります。
※2026年6月時点※簡易シミュレーションの結果であり、実際の損益分岐点を保証するものではありません。※障害給付や遺族給付、ほかの公的年金の受給権などによって、繰り下げ受給の申出や増額率が制限されない場合の試算です。※税金、社会保険料、加給年金、振替加算、在職老齢年金による支給停止などは加味していません。※60歳受給開始の試算は、1962年(昭和37年)4月2日以降生まれの方を前提としています。1962年(昭和37年)4月1日以前生まれの方は減額率が異なるため、損益分岐点も変わります。
Q. 年金は何歳からもらう人が多いですか?
公的年金は原則として65歳から受給が開始されます。繰り上げ受給や繰り下げ受給を選ぶ人もいますが、多くは65歳を基準に受給を検討する傾向があります。
厚生労働省の資料では、2024年度の厚生年金保険(第1号)の老齢厚生年金受給権者について、繰り上げ率は1.2%、繰り下げ率は1.9%、「本来」の受給率は96.9%と示されています。とはいえ、実際の受給開始年齢は、ご自身の働き方や貯蓄額、健康状態、家族構成によって適切なタイミングが異なります。
※出典:厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
Q. 60歳からもらえる公的年金はありますか?
原則として65歳から受給できる公的年金を、60歳から繰り上げて受け取ることは可能です。ただし、繰り上げ受給を選ぶと、請求する時期に応じて年金額が減額されます。
また、厚生年金の特例である「特別支給の老齢厚生年金」の対象となる方は、生年月日や性別によって65歳前に受け取れる場合があります。
繰り上げ受給については、以下の項目をご参照ください。
年金を何歳から受け取る?早くもらう「繰り上げ受給」のメリット・デメリット
「特別支給の老齢厚生年金」については、以下の項目をご参照ください。
Q. 62歳からもらえる年金を何というのですか?
62歳から受け取れる可能性がある年金は、主に特別支給の老齢厚生年金です。これは、厚生年金の支給開始年齢が引き上げられたことにともなう経過措置として設けられた制度です。受給するには、生年月日や性別、厚生年金の加入期間など、定められた条件を満たす必要があります。
高柳 政道(たかやなぎ まさみち)
一級ファイナンシャル・プランニング技能士、CFP、DCプランナー2級
一級ファイナンシャル・プランニング技能士を取得後、2020年5月に金融コラムニストとして独立。企業に属さないFPとして投資商品の選び方を中心に情報を発信。
資産運用・生命保険・相続・ローンなど、多岐に渡るジャンルの執筆及び監修業務を手掛け、関わった記事数は500を超える。
※この記事はほけんの第一歩編集部が上記監修者のもと、制作したものです。※記事中で言及している保険に関して、当社では取り扱いのない商品もあります。※文章表現の都合上、生命保険を「保険」と記載している部分があります。※税務の取り扱いについては、2026年6月時点の法令等にもとづいたものであり、将来的に変更されることもあります。変更された場合には、変更後の取り扱いが適用されますのでご注意ください。詳細については、税理士や所轄の税務署等にご確認ください。※当資料に記載の年金制度等の情報については、特に断りのない限り、2026年6月時点の法令等にもとづいたものであり、将来的に変更されることがあります。変更された場合には、変更後のお取り扱い内容が適用されますのでご注意ください。※当資料は、投資信託(NISA)・iDeCo について説明をしておりますが、すべての事項を記載したものではありません。詳細については、金融庁ホームページのNISA 特設サイト、国民年金基金連合会のiDeCo 公式サイト等をご確認ください。※投資信託およびiDeCo はクーリングオフの対象ではありません。
(登)C26N0039(2026.7.27)
保険のご相談・お問い合わせ、
資料請求はこちら
お客さまの「一生涯のパートナー」として第一生命が選ばれています。
皆さまの人生に寄り添い、「確かな安心」をお届けいたします。
第一生命では、お客さまのニーズに応じて様々なプランをご用意しております。
月~金 10:00~18:00
(祝日・年末年始を除く)